
Fondo Pensione e TFR: quando la prudenza può penalizzare
Data pubblicazione: 18 maggio 2025
Autore:

In evidenza
Negli ultimi anni, molti lavoratori, in particolare i più giovani, si sono trovati davanti a una scelta importante: lasciare il TFR in azienda oppure destinarlo a un fondo pensione. Spinti da campagne informative, consulenze frettolose o semplicemente dal desiderio di “fare la cosa giusta per il futuro”, in tanti hanno optato per la seconda strada, convinti che sia la più vantaggiosa. Ma siamo sicuri che sia sempre così?
Questa decisione, che all’apparenza sembra logica e previdente, può nascondere delle insidie. E, come spesso accade nel mondo della finanza personale, ciò che appare più “sicuro” non è detto che sia realmente il più conveniente. Basti sapere che alcuni dati ufficiali recenti, poco conosciuti ma molto interessanti, mostrano un quadro tutt’altro che scontato. Soprattutto per chi ha appena iniziato a lavorare, il trasferimento del TFR a un fondo pensione potrebbe rivelarsi un errore. Un errore evitabile, certo, ma solo se si è correttamente informati e ben seguiti. Approfondiamo insieme.
L’errore da evitare quando versi il TFR in un fondo pensione
Chiariamo subito un punto fondamentale: destinare il proprio TFR a un fondo pensione può essere una scelta valida, e in molti casi lo è. I motivi non mancano: vantaggi fiscali, maggiore sicurezza nel lungo periodo, e la possibilità di ottenere rendimenti interessanti grazie alla gestione professionale del risparmio.
Il problema, però, è come questa scelta può essere affrontata. Troppo spesso si decide di aderire a un fondo pensione in modo superficiale, magari seguendo il consiglio frettoloso di un consulente o semplicemente “perché lo fanno tutti”, senza valutare attentamente la qualità del fondo, i costi di gestione, e – soprattutto – la coerenza tra la linea di investimento scelta e il proprio orizzonte temporale.
Uno degli errori più comuni? Giovani lavoratori che optano per linee prudenti o garantite, convinti che siano più sicure. In realtà, questa scelta può rivelarsi un vero e proprio boomerang.
Secondo i dati più recenti della COVIP, la rivalutazione del TFR lasciato in azienda negli ultimi anni è risultata, in molti casi, significativamente superiore ai rendimenti offerti dalla maggior parte delle linee di investimento più prudenti dei fondi pensione.
A questo punto è lecito porsi una domanda: ha davvero senso trasferire il TFR a un fondo pensione, beneficiando sì di vantaggi fiscali e previdenziali, ma accettando rendimenti potenzialmente più bassi? In alcune situazioni, la differenza è stata tutt'altro che marginale.
Rivalutazione del TFR: in azienda e nei fondi pensione
Cominciamo da un punto fondamentale: la rivalutazione del TFR lasciato in azienda segue un meccanismo preciso e tutelato dalla legge. Ogni anno, la quota accantonata viene rivalutata sulla base di due componenti: una parte fissa dell’1,5% e una parte variabile, pari al 75% dell’aumento dell’indice ISTAT FOI (prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi).
Questo significa che in periodi di inflazione elevata, la rivalutazione può raggiungere livelli anche molto interessanti, garantendo al lavoratore un rendimento certo e spesso superiore a molte forme di investimento a basso rischio.
Al contrario, i rendimenti dei fondi pensione dipendono dall’andamento dei mercati finanziari e dalla gestione delle varie linee di investimento offerte dai fondi. Ma quanto hanno reso effettivamente questi comparti?
Ogni anno la COVIP (Commissione di Vigilanza sui Fondi Pensione) pubblica una relazione dettagliata sull’andamento della previdenza complementare, mettendo in evidenza anche i rendimenti delle diverse linee di investimento. Ed è proprio analizzando questi dati che si nota un fatto interessante: molti comparti, in particolare quelli più prudenti o garantiti, non sono riusciti a superare la rivalutazione del TFR lasciato in azienda.
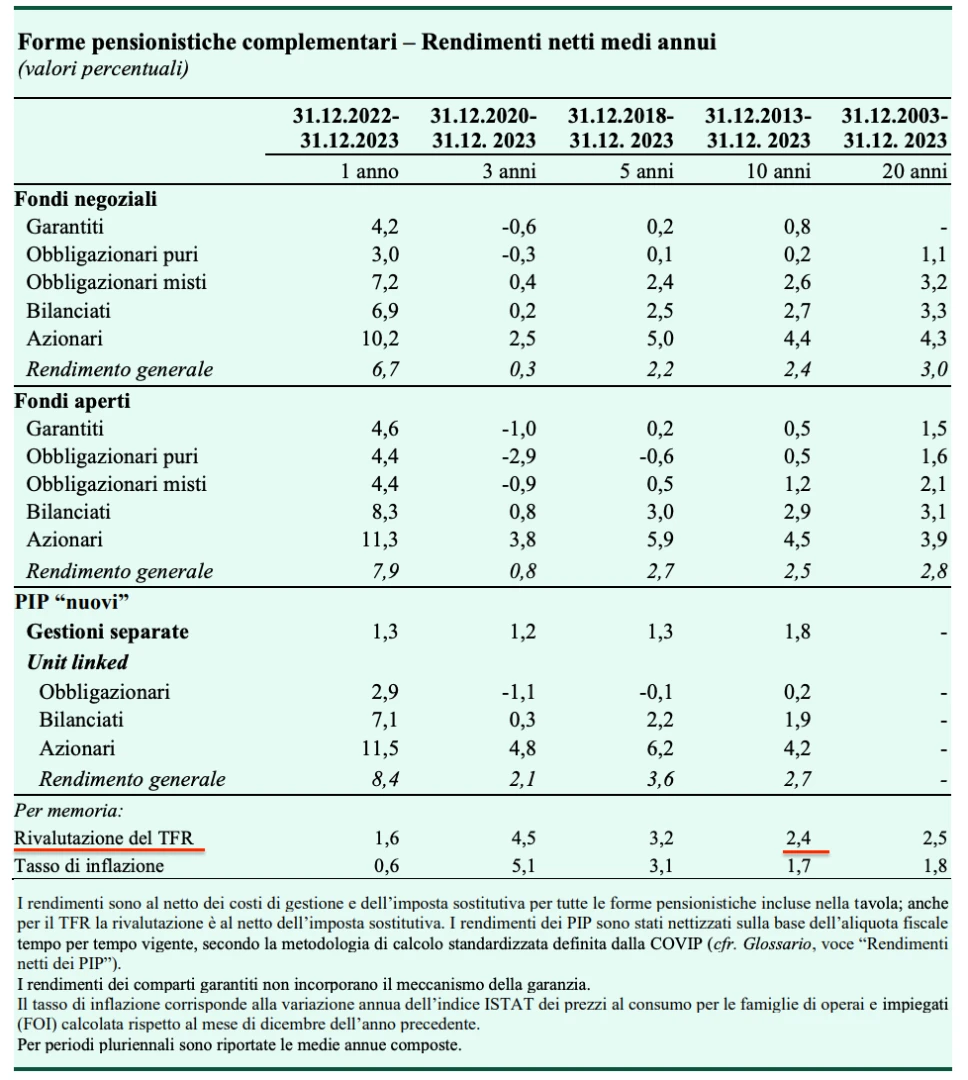 Come evidenziato nella Relazione COVIP 2024 (relativa all’anno 2023), la rivalutazione media annua del TFR lasciato in azienda è stata pari al 2,4%. Un dato significativo, soprattutto se confrontato con i rendimenti delle linee di investimento più prudenti dei fondi pensione, che in molti casi non hanno raggiunto nemmeno l’1%.
Ben diverso è il caso dei comparti più dinamici, come quelli azionari, che registrano rendimenti medi decisamente più elevati.
In conclusione, se il confronto viene fatto esclusivamente in termini di rendimento, è fondamentale prestare grande attenzione al comparto scelto all’interno del fondo stesso. Questo vale in particolare per i lavoratori più giovani, che possono contare su un orizzonte temporale lungo: proprio per loro, una linea di investimento dinamica, come quella azionaria, può essere più adatta, in quanto storicamente capace di generare rendimenti superiori nel lungo periodo.
Al contrario, le linee più prudenti – come emerge chiaramente dalla relazione COVIP – potrebbero rivelarsi poco efficaci, soprattutto se scelte senza una strategia coerente con l’età e gli obiettivi del lavoratore.
La fiscalità dei fondi pensione, spiegata semplice.
Scopri come ottenere vantaggi fiscali, anticipare la pensione fino a 10 anni e ridurre le tasse sui rendimenti e sul TFR. La guida pratica per capire davvero i benefici dei fondi pensione.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Giuseppe Mazzini, 59
90139, Palermo
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Pietro Pisello e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
